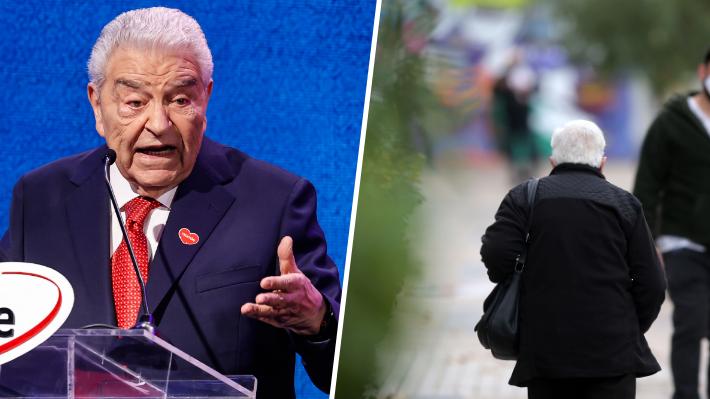
Con la caída del Fondo E como controversia aún fresca, reapareció un viejo debate: ¿Subir la edad legal para jubilar? Mario Kreutzberger, conocido popularmente como Don Francisco, volvió a ponerlo sobre la mesa.
El histórico animador y fundador de la Teletón, reveló recientemente que lleva 21 años recibiendo su pensión, pese a que continuó trabajando durante una década más en televisión y mantiene hasta hoy su participación en la cruzada solidaria.
En una entrevista, el comunicador planteó que "es imposible, por ejemplo, que se mantenga la jubilación a los 65 años". Luego, reforzó su postura al señalar que "no hay sistema de jubilación que pueda resistir eso. Entonces, eso va a tener que ir cambiando".
El debate fue abordado por Beatriz Urrutia, directora ejecutiva de Fundación Grandes, en una carta titulada "Don Francisco y la edad de jubilación". En ella, sostuvo que las declaraciones del animador abren una conversación que no puede seguir postergándose, en un contexto en que "la transformación demográfica nos obliga a repensar cómo queremos envejecer".
"Aferrarnos a esquemas diseñados para una realidad que ya cambió puede perjudicar tanto a las personas mayores como a las nuevas generaciones", advirtió. Por ello, llamó a promover "un cambio cultural profundo" que permita integrar el aporte de los adultos mayores a la sociedad.
Más años de vida, pensiones y presión fiscal
Soledad Hormazábal, investigadora de Pivotes, consideró que Don Francisco planteó "una discusión muy pertinente", debido a los cambios demográficos y sus efectos sobre el sistema previsional.
En Chile, explicó, donde predomina la capitalización individual, una mayor longevidad implica que los ahorros deben financiar más años de retiro, lo que presiona a la baja el monto de las pensiones.
En ese escenario, sostuvo que postergar la jubilación permite acumular más recursos y distribuirlos durante menos años, aumentando el monto de la pensión. A ello sumó un posible efecto sobre las cuentas fiscales.
"Si el aumento de la edad de jubilación estuviera acompañado de un retraso equivalente en la edad de acceso a la PGU, podría generar un alivio fiscal significativo", añadió a Emol. La investigadora planteó que una alternativa sería vincular gradualmente la edad de retiro con los aumentos en la esperanza de vida, de manera que los ajustes respondan a la evolución demográfica y no sea necesario reabrir la discusión cada cierto tiempo.
Una mirada similar entregó Arturo Cifuentes, investigador principal de Clapes UC, quien consideró razonable ajustar la edad de jubilación a las expectativas de vida, que actualmente son más altas que hace tres décadas. A su juicio, "el único factor válido es que debe haber una correlación entre la edad de jubilación y la expectativa de vida".
Miguel Lorca, economista e investigador sénior del OCEC-UDP, también respaldó la necesidad de revisar los parámetros actuales. El especialista sostuvo que las edades de jubilación de 65 años para los hombres y 60 para las mujeres tienen su origen en el sistema previsional surgido en la década de 1920 y fueron ratificadas posteriormente por el Decreto Ley N° 3.500 de 1980.
Desde entonces, agregó, la edad legal se ha mantenido sin cambios, mientras que la esperanza de vida ha aumentado. Esto ha generado, según explicó, "una desconexión que genera una creciente presión fiscal y afectando la suficiencia de las pensiones".
Lorca identificó dos razones para abordar el tema: mejorar las pensiones autofinanciadas y contener las presiones sobre las finanzas públicas. En esa línea, sostuvo que postergar el retiro permite acumular más ahorros y financiar menos años de jubilación. Asimismo, afirmó que elevar gradualmente la edad de retiro y la de acceso a la PGU podría generar ahorros fiscales.
El economista también destacó el aporte que pueden realizar las personas mayores al mercado laboral. "Desaprovechar esa experiencia y capital humano representa un costo significativo para nuestra economía", afirmó.
Los límites de prolongar la vida laboral
No obstante, Hormazábal advirtió que elevar la edad de jubilación no tendría los mismos efectos para todos. Entre las principales dificultades mencionó a quienes realizan trabajos físicamente exigentes o enfrentan problemas de salud, además de las barreras que encuentran las personas mayores para conseguir empleo.
La investigadora también llamó a considerar las diferencias socioeconómicas en la esperanza de vida. Las personas de menores ingresos, explicó, tienden a vivir menos años que aquellas de mayores recursos, por lo que un aumento uniforme de la edad de retiro podría generar efectos distributivos relevantes.
Lorca, por su parte, advirtió que para muchos trabajadores la jubilación no es una elección, sino una consecuencia de la falta de oportunidades laborales. Por eso, planteó que una eventual reforma debe contemplar incentivos para la contratación y permanencia de trabajadores mayores, jornadas flexibles y beneficios previsionales que favorezcan a quienes decidan seguir cotizando.
El investigador agregó que también se deben considerar mecanismos de protección para quienes no puedan continuar trabajando, incluidos quienes desempeñan labores pesadas o riesgosas, tienen problemas de salud o se encuentran en situación de vulnerabilidad.
Gradualidad y empleo
En cuanto a las condiciones para avanzar, Hormazábal planteó que cualquier modificación debe ser gradual, predecible y de largo plazo. En particular, sostuvo que no sería razonable cambiar las reglas para quienes están próximos a jubilarse y organizaron su retiro bajo la legislación vigente. Una alternativa, propuso, sería anunciar con anticipación una trayectoria de aumentos que comience a aplicarse dentro de varios años y se ajuste progresivamente a la evolución de la esperanza de vida.
Sin embargo, subrayó que modificar la edad legal no basta si no existen oportunidades reales para continuar trabajando. En ese sentido, apuntó a la necesidad de un mercado laboral más flexible, con jornadas parciales, adaptación de funciones, capacitación y condiciones que faciliten la contratación de personas mayores.
Lorca coincidió en la importancia de establecer cambios graduales y previsibles, junto con ajustes automáticos vinculados a la esperanza de vida. Como referencia, mencionó que Finlandia, Países Bajos, Portugal y Suecia cuentan con mecanismos que trasladan aproximadamente dos tercios del aumento de la esperanza de vida a la edad de jubilación.
El economista sostuvo que el desafío también pasa por generar incentivos para prolongar la vida laboral y proteger a quienes no estén en condiciones de hacerlo. Aunque afirmó que existe un amplio consenso técnico sobre la necesidad de aumentar la edad de jubilación, identificó como principales obstáculos los factores políticos y las condiciones estructurales del mercado laboral chileno.
"Postergar esta discusión también genera costos importantes", advirtió, aludiendo tanto al desaprovechamiento del aporte de una población mayor cada vez más numerosa como a los efectos del envejecimiento sobre las pensiones y las finanzas públicas.

